مقدمه
مؤسسه مشاوره مدیریت مککنزی در گزارشی با عنوان «پسلرزهها؛ امنیت انرژی فراتر از هرمز» (Aftershocks: Energy Security Beyond Hormuz)، پیامدهای اختلال در تنگه هرمز را برای بازار جهانی انرژی بررسی کرده است. یافتههای این گزارش، فراتر از برآورد خسارتهای کوتاهمدت، به یک مسئله راهبردی اشاره دارد؛ آیا اقتصاد جهانی میتواند وابستگی خود به یکی از مهمترین گلوگاههای انتقال انرژی را کاهش دهد، یا ناگزیر است برای مدیریت اختلالات احتمالی، سازوکارهای تابآوری خود را تقویت کند؟
پاسخ گزارش بر تمایز میان «جایگزینی» و «تابآوری» استوار است. مسیرهای جایگزین، منابع جدید تامین و تغییر الگوی مصرف میتوانند بخشی از آثار اختلال را کاهش دهند؛ اما هزینههای اقتصادی و محدودیتهای فنی مانع از آن هستند که این گزینهها در شرایط عادی، جایگزینی کامل و کمهزینه برای تنگه هرمز باشند.
۱. اختلال در هرمز؛ شوکی فراتر از بازار نفت
بر اساس برآوردهای گزارش، اختلال ناشی از بحران تنگه هرمز تا ۱۴ درصد عرضه جهانی نفت و گاز را تحت تأثیر قرار داده است. بااینحال، اثر خالص بحران بر تقاضای جهانی نفت و فرآوردهها حدود ۷ میلیون بشکه در روز برآورد شده است؛ زیرا بخشی از اختلال اولیه از طریق مسیرهای جایگزین، منابع دیگر تأمین، تعدیل مصرف و تغییر در ذخیرهسازی جبران شده است.
این تفاوت نشان میدهد که ارزیابی آثار بحران انرژی صرفاً بر مبنای حجم عرضه ازدسترفته، تصویر کاملی از پیامدهای آن ارائه نمیکند. اقتصادها از طریق تغییر رفتار مصرفکنندگان، بازآرایی زنجیرههای تأمین و اولویتبندی مصارف، بخشی از شوک را جذب میکنند؛ اما این سازگاری لزوماً بدون هزینه نیست و میتواند فشار را به صنایع پاییندستی منتقل کند.
تجربه اقتصادهای آسیایی نمونهای از این سازوکار است. چین حدود ۳۵ درصد از کاهش مصرف جهانی نفت را به خود اختصاص داده است؛ هرچند بخشی از این کاهش با کندی پیشین اقتصاد این کشور نیز ارتباط داشته است. پالایشگاههای چینی با اولویتبخشی به تولید سوختهای حملونقل، تولید نفتا را کاهش دادند و صنعت پتروشیمی نیز به سمت خوراکها و روشهای جایگزین، از جمله اتان وارداتی و تولید مبتنی بر زغالسنگ، حرکت کرد. ژاپن و کره جنوبی نیز در مجموع کاهش قابلتوجهی در تقاضای نفت خود تجربه کردند.
بنابراین، بخشی از هزینه بحران نه در قالب توقف کامل فعالیت اقتصادی، بلکه در شکل تغییر ترکیب تولید، افزایش هزینه تأمین خوراک و انتقال فشار از یک بخش صنعتی به بخش دیگر ظاهر میشود.
۲. چرا تنگه هرمز بهسادگی جایگزینپذیر نیست؟
یکی از یافتههای محوری گزارش، تداوم مزیت اقتصادی تولید نفت در خاورمیانه است. بر اساس ارقام ارائهشده در گزارش، هزینه تولید نفت در این منطقه حتی در برآوردهای بالاتر حدود ۳۰ دلار بهازای هر بشکه است؛ مزیتی که جایگاه اقتصادی تولیدکنندگان منطقه را در مقایسه با بسیاری از منابع جایگزین تقویت میکند.
این مزیت به آن معنا نیست که ریسکهای ژئوپلیتیکی منطقه کماهمیتاند؛ بلکه نشان میدهد افزایش ریسک لزوماً به حذف نقش اقتصادی منطقه منجر نمیشود. در واقع، بازار جهانی باید میان دو متغیر متفاوت تمایز قائل شود: هزینه تولید انرژی و هزینه دسترسی مطمئن به آن. تنگه هرمز میتواند ریسک انتقال را افزایش دهد، اما حذف این مسیر بدون تحمل هزینههای اضافی امکانپذیر نیست.
برآوردهای گزارش نیز همین محدودیت را نشان میدهند. انتقال نفت از طریق خطوط لوله جایگزین میتواند حدود ۱۰ دلار به هزینه هر بشکه بیفزاید. تأمین نفت از منابع خارج از منطقه خلیج فارس نیز ممکن است با ۴۰ تا ۶۰ دلار هزینه اضافی بهازای هر بشکه همراه شود. در برخی سناریوهای جایگزینی خوراک و سوخت با زغالسنگ نیز افزایش هزینهای در حدود ۷۵ تا ۱۸۵ دلار گزارش شده است.
این ارقام به سناریوها و مفروضات محاسباتی گزارش وابستهاند و نباید بهعنوان هزینهای یکسان برای تمام مسیرها و کاربردها تفسیر شوند. بااینحال، پیام اصلی روشن است: گزینههای جایگزین در شرایط بحران میتوانند ارزش راهبردی بالایی داشته باشند، حتی اگر در شرایط عادی از نظر اقتصادی رقابتپذیر نباشند.
۳. گذار از جایگزینی کامل به افزایش تابآوری
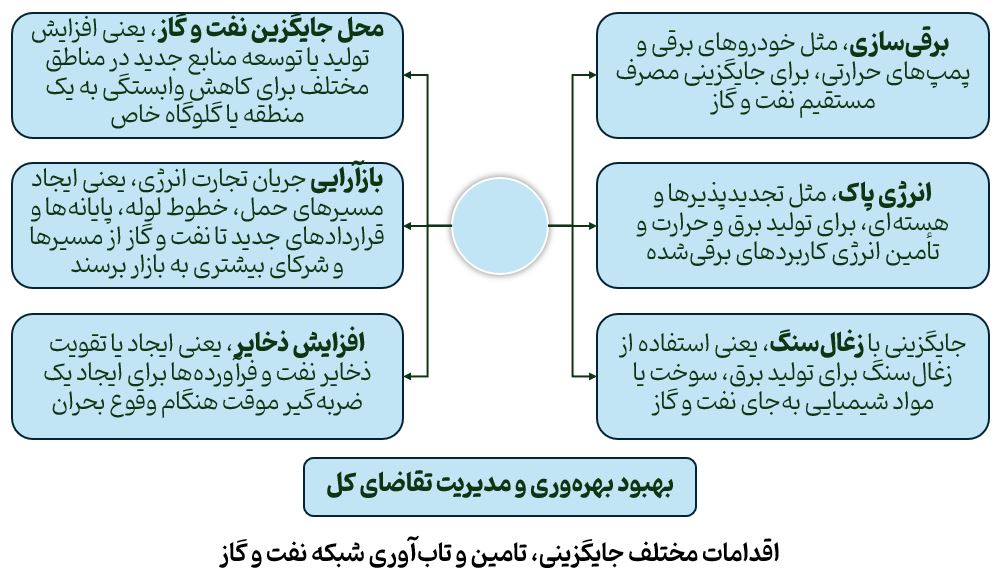
گزارش مککنزی نشان میدهد که کشورها برای کاهش آسیبپذیری در برابر اختلالات آتی، در حال بررسی مجموعهای از راهکارها در حوزه زنجیره تأمین نفت و گاز هستند. توسعه مسیرهای انتقال جایگزین، تنوعبخشی به منابع تأمین، تغییر فناوریهای مصرف و افزایش انعطافپذیری زیرساختها از جمله محورهای این روند است.
طبق برآورد گزارش، در صورت تحقق طرحهای توسعهای پیشبینیشده تا سال ۲۰۳۰، در صورت بروز بحران دیگری در تنگه هرمز، امکان حفظ حدود ۷۰ درصد ظرفیت عادی عبور انرژی از طریق سازوکارهای جایگزین وجود خواهد داشت؛ درحالیکه این نسبت برای سال ۲۰۲۶ حدود ۳۵ درصد برآورد شده است.
اهمیت این ارقام در آن نیست که وابستگی جهان به هرمز از بین خواهد رفت؛ بلکه نشان میدهد سرمایهگذاری در تابآوری میتواند میزان اختلالپذیری سیستم را کاهش دهد. در این چارچوب، موفقیت سیاست انرژی نه با حذف کامل یک گلوگاه، بلکه با توانایی حفظ جریان حیاتی انرژی در شرایط اختلال سنجیده میشود.
از منظر سیاستگذاری، این رویکرد مستلزم پرهیز از اتکای صرف به یک راهکار است. هیچ خط لوله، منبع جایگزین یا فناوری منفردی نمیتواند تمام ابعاد یک بحران انرژی را پوشش دهد. تابآوری زمانی تقویت میشود که زیرساختهای فیزیکی، ظرفیت ذخیرهسازی، تنوع منابع و انعطافپذیری صنعتی بهصورت مکمل توسعه یابند.
۴. گلوگاه بعدی؛ پالایش و پتروشیمی
یکی از مهمترین پیامدهای بحران، انتقال فشار از بازار نفت خام به زنجیره پالایش و پتروشیمی است. حتی اگر عرضه نفت خام نسبتاً سریع بازیابی شود، بازگشت تولید فرآوردههای نفتی و محصولات پتروشیمی به سطح پیشین، به وضعیت زیرساختها و ظرفیت عملیاتی پالایشگاهها وابسته خواهد بود.
آسیب به تأسیسات پالایشی و پتروشیمی منطقه میتواند کمبود سوخت و خوراک صنعتی را تداوم بخشد. در چنین شرایطی، افزایش عرضه نفت خام بهتنهایی برای رفع اختلال کافی نیست و بازار ممکن است با کمبود فرآوردهها، محدودیت ظرفیت تبدیل و افزایش هزینه تولید مواجه شود. گزارش همچنین به محدودیت گزینههای جبران سریع این کمبودها، از جمله دشواری اتکا به عرضه روسیه در شرایط آسیبدیدگی زیرساختهای این کشور، اشاره میکند.
این مسئله یک تمایز مهم در سیاست امنیت انرژی ایجاد میکند: امنیت عرضه نفت خام با امنیت عرضه سوخت و خوراک پتروشیمی یکسان نیست. سیاستگذاریای که تنها بر حجم تولید یا انتقال نفت متمرکز باشد، ممکن است آسیبپذیری بخشهای پاییندستی را نادیده بگیرد.
۵. دلالتهای سیاستی برای ایران
یافتههای گزارش برای سیاستگذاری انرژی ایران دستکم چهار دلالت دارد:
نخست، امنیت انرژی باید در سطح کل زنجیره ارزش ارزیابی شود. پایش نفت خام، فرآوردههای نفتی، خوراک پتروشیمی و ظرفیت پالایش باید در یک چارچوب تحلیلی یکپارچه قرار گیرد. اختلال در هر حلقه میتواند به حلقههای دیگر منتقل شود و پیامدهایی فراتر از بازار اولیه ایجاد کند.
دوم، تابآوری باید بر مبنای سناریوهای اختلال سنجیده شود. ارزیابی ظرفیت مسیرهای جایگزین، ذخایر راهبردی، محدودیتهای عملیاتی و زمان بازیابی زیرساختها باید نشان دهد که در سناریوهای مختلف، چه سهمی از جریان انرژی قابل حفظ است و هزینه این حفظ جریان چقدر خواهد بود.
سوم، تنوعبخشی به مسیرهای انتقال و منابع تأمین باید با ارزیابی اقتصادی همراه باشد. هزینه اضافی مسیرهای جایگزین در شرایط عادی ممکن است بالا باشد؛ اما ارزش آنها در زمان بحران، از طریق کاهش زیان ناشی از توقف عرضه، قابل سنجش است. بنابراین، تصمیمگیری درباره سرمایهگذاری در تابآوری نباید صرفاً بر مقایسه هزینههای جاری متکی باشد، بلکه باید هزینه اختلال احتمالی را نیز در نظر بگیرد.
چهارم، ظرفیت پالایش و پتروشیمی باید بخشی از برنامهریزی امنیت انرژی باشد. استمرار فعالیت صنایع پاییندستی، دسترسی به خوراکهای جایگزین و توان بازیابی زیرساختها، بهاندازه حفظ جریان نفت خام اهمیت دارد. سیاستگذاری یکپارچه در این حوزه میتواند از انتقال بحران میان بخشهای مختلف اقتصاد جلوگیری کند.
جمعبندی
گزارش مککنزی نشان میدهد که بحران تنگه هرمز را نمیتوان صرفا اختلالی موقت در انتقال نفت دانست. این بحران، وابستگی متقابل میان مسیرهای انتقال، منابع تولید، رفتار مصرفکنندگان و ظرفیت پالایش و پتروشیمی را آشکار کرده است.
پیام راهبردی گزارش آن است که جایگزینسازی کامل تنگه هرمز، بهدلیل مزیت اقتصادی منطقه و هزینه بالای گزینههای جایگزین، دشوار است؛ اما افزایش تابآوری زنجیره تامین انرژی امکانپذیر و ضروری است. برای ایران نیز مسئله اصلی، صرفا بررسی اهمیت جغرافیایی تنگه نیست؛ بلکه شناخت دقیق سازوکارهای انتقال بحران، ارزیابی ظرفیتهای بازیابی و طراحی سیاستهایی است که تداوم عرضه انرژی و فعالیت صنعتی را در شرایط اختلال تضمین کنند.